Bris de glace 2026 : 744 € en moyenne, 0 € si on répare
Un sinistre bris de glace coûte 744 € en moyenne, selon l'étude statistique annuelle de France Assureurs publiée en août 2026 sur l'exercice 2025 — mais un simple impact réparé à la résine se règle le plus souvent sans un euro de franchise. Le bris de glace désigne tout dommage subi par les surfaces vitrées d'un véhicule : pare-brise, vitres latérales, lunette arrière, toit ouvrant et, selon les contrats, optiques de phares. Entre l'impact soigné à 0 € et le pare-brise à caméra remplacé au-delà de 1 000 €, l'écart se joue sur trois décisions prises dans les jours qui suivent le choc.
- 744 € : coût moyen d'un sinistre bris de glace selon l'étude statistique annuelle de France Assureurs publiée en août 2026 sur l'exercice 2025.
- Réparer un impact par injection de résine coûte 80 à 120 € et se fait généralement sans franchise, contre 80 à 180 € de reste à charge pour un remplacement.
- Le recalibrage des caméras d'aide à la conduite, obligatoire après tout remplacement de pare-brise équipé, ajoute 100 à 400 € à la facture.
- Un bris de glace n'entraîne aucun malus : l'annexe à l'article A121-1 du code des assurances exclut expressément cette garantie du mécanisme de majoration.
Comparées, notées et mises à jour — repérez la meilleure offre en 2 minutes.
- Ce que couvre la garantie, et ce qu'elle laisse de côté
- Pourquoi la facture a changé d'échelle : la caméra derrière le verre
- La fenêtre des trois centimètres : réparer tant que c'est possible
- Franchise et réparateur : ce que la loi vous autorise
- Zéro malus, mais pas zéro conséquence
- Combien vaut l'option, et à quel moment la renégocier
- Questions fréquentes
Ce que couvre la garantie, et ce qu'elle laisse de côté
La garantie bris de glace est incluse d'office dans les formules tous risques, mais reste une option payante dans les formules au tiers et tiers étendu : sans elle, un pare-brise cassé est intégralement à votre charge. C'est le premier point à vérifier sur vos conditions particulières, parce qu'une formule « tiers plus » ne l'embarque pas systématiquement. Le second, plus retors, concerne le périmètre : deux contrats affichant tous deux « bris de glace » ne couvrent pas forcément les mêmes vitres.
| Élément vitré | Couverture habituelle | Point à vérifier au contrat |
|---|---|---|
| Pare-brise | Couvert par tous les contrats | Rien de particulier : c'est le socle de la garantie |
| Vitres latérales et lunette arrière | Couvertes dans la grande majorité des contrats | Les contrats les plus économiques limitent parfois au seul pare-brise |
| Toit ouvrant ou toit panoramique en verre | Variable selon l'assureur | Souvent exclu ou soumis à une franchise renforcée |
| Optiques de phares et feux arrière | Rarement couvertes d'office | Exige en général une extension explicite |
| Rétroviseurs extérieurs | Le miroir seul, pas la coque | La coque plastique relève de la garantie dommages |
Périmètres constatés sur les contrats du marché en septembre 2026. Seules vos conditions particulières font foi.
Un exemple parlant : le toit panoramique, devenu courant sur les SUV, représente une surface vitrée cinq à dix fois plus grande qu'une vitre latérale, pour un coût de remplacement qui suit la même échelle. Beaucoup de propriétaires découvrent son exclusion le jour où une branche tombe dessus. Notre page assurance auto permet de repérer, formule par formule, ce que chaque assureur range réellement derrière l'étiquette « bris de glace ».
Comparez gratuitement les contrats auto correspondant à votre véhicule et à votre profil, périmètre de garantie et franchise compris, en quelques minutes et sans engagement.
Pourquoi la facture a changé d'échelle : la caméra derrière le verre
Sur un véhicule récent, remplacer un pare-brise oblige à recalibrer les caméras d'aide à la conduite, une opération facturée 100 à 400 € selon la marque qui n'existait pas il y a dix ans. Le pare-brise n'est plus une plaque de verre : il porte le capteur de pluie, la caméra du freinage d'urgence automatique et celle du maintien dans la voie. Déposer la vitre déplace la caméra de quelques dixièmes de millimètre, ce qui suffit à fausser sa lecture de la route. Le recalibrage n'est donc pas une option commerciale : il fait partie intégrante de la réparation, au même titre que la pose.
Cette technicité s'ajoute à une inflation de fond bien documentée. Dans son observatoire trimestriel du coût des réparations relatif au premier trimestre 2026, l'association SRA (Sécurité et réparation automobiles) relève une hausse de 4 % sur un an du coût moyen des réparations après sinistre, les pièces pesant désormais 53,7 % de la facture totale devant la main-d'œuvre (34,4 %). Sur dix ans, toujours selon la SRA, le coût de la réparation collision a progressé de 59 % et le prix des pièces détachées de 73 %.
| Intervention | Fourchette de prix constatée | Ce qui fait varier le montant |
|---|---|---|
| Réparation d'un impact par injection de résine | 80 à 120 € | Nombre d'impacts traités dans la même séance |
| Remplacement d'un pare-brise sans capteur | 150 à 400 € | Segment du véhicule, vitrage d'origine ou adaptable |
| Remplacement d'un pare-brise avec caméra ADAS | 400 à 800 € | Marque, type de vitrage athermique ou chauffant |
| Recalibrage des caméras après remplacement | 100 à 400 € | Calibrage statique en atelier ou dynamique sur route |
| Total pour un véhicule récent haut de gamme | jusqu'à 1 500 € | Cumul vitrage constructeur et calibrage statique |
Fourchettes relevées en septembre 2026 auprès des réseaux de vitrage français. Le coût moyen tous véhicules confondus reste de 744 € (France Assureurs, exercice 2025).
La fenêtre des trois centimètres : réparer tant que c'est possible
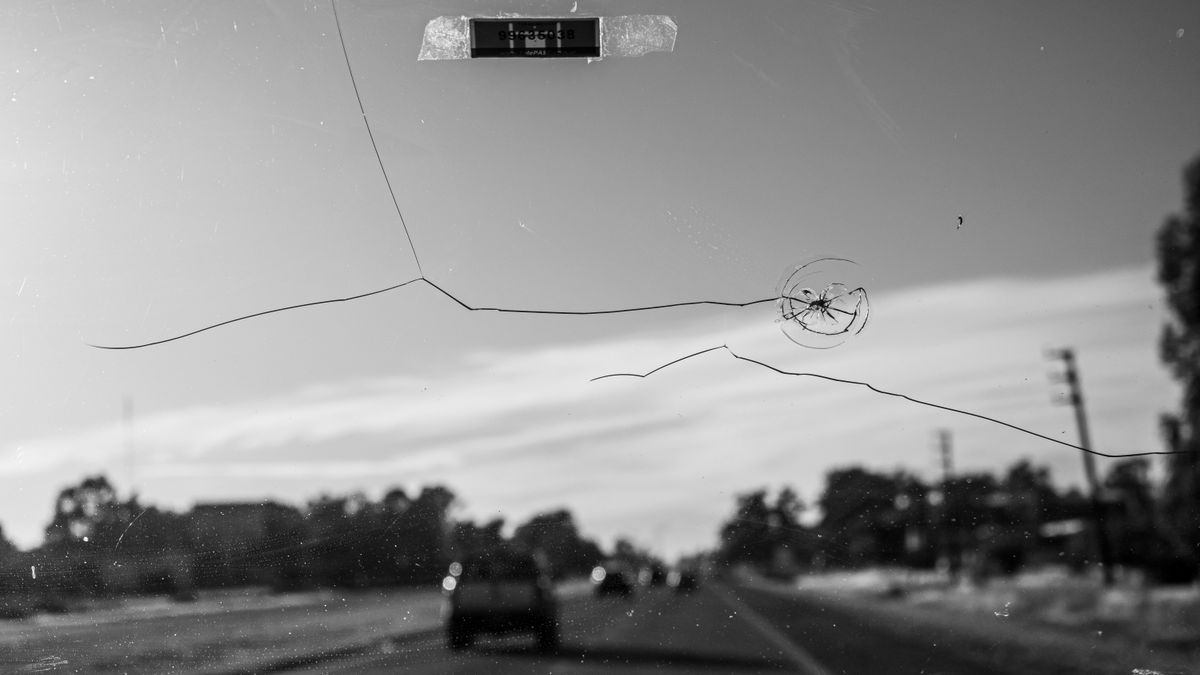
Un impact plus petit qu'une pièce de deux euros, situé hors du champ de vision direct du conducteur, se répare par injection de résine pour 80 à 120 € — et la plupart des assureurs suppriment la franchise dans ce cas, parce que l'opération leur coûte cinq à dix fois moins cher qu'un remplacement. C'est l'un des rares moments où votre intérêt et celui de votre assureur coïncident parfaitement. Encore faut-il agir avant que la fissure ne se propage : les écarts de température de l'automne et le dégivrage matinal transforment en quelques semaines un éclat réparable en pare-brise à changer.
- Photographiez l'impact le jour même, avec un objet de taille connue à côté (une pièce de deux euros fait 25,75 mm). Cette photo datée sert de preuve si l'éclat s'étend avant l'intervention.
- Collez un morceau de ruban adhésif transparent sur l'éclat, à l'extérieur. L'humidité et les poussières logées dans l'étoile empêchent la résine d'adhérer et font basculer un impact réparable vers le remplacement.
- Déclarez le sinistre à votre assureur. L'article L113-2 du code des assurances impose un délai fixé au contrat qui ne peut être inférieur à cinq jours ouvrés.
- Demandez explicitement un devis de réparation, pas seulement de remplacement. Certains réparateurs proposent d'emblée le changement complet, plus rémunérateur pour eux.
- Évitez le lavage haute pression et le dégivrage à l'eau chaude jusqu'à l'intervention : ce sont les deux gestes qui font partir une fissure à travers toute la vitre.
Franchise et réparateur : ce que la loi vous autorise
Votre assureur ne peut pas vous imposer son réparateur : depuis le 1er janvier 2015, l'article L211-5-1 du code des assurances, créé par la loi Hamon du 17 mars 2014, oblige tout contrat auto à mentionner le droit de l'assuré de choisir librement le professionnel auquel il souhaite confier la réparation. Cette liberté vaut pour le vitrage comme pour la carrosserie. En pratique, les compagnies continuent d'orienter vers leur réseau agréé, et elles ont un argument légitime : beaucoup offrent la franchise ou la réduisent fortement en contrepartie.
Le libre choix ne signifie pas remboursement illimité. L'indemnisation reste bornée par les conditions du contrat, la franchise et le caractère justifié du montant facturé. Concrètement, la franchise bris de glace s'échelonne en 2026 de 0 € chez certains assureurs à environ 180 € chez les plus élevés, et beaucoup de contrats appliquent une grille à deux étages : franchise nulle en réparation d'impact, franchise pleine en remplacement. Avant de refuser le réseau agréé, comparez donc le devis de votre garagiste habituel avec l'offre de l'assureur, franchise comprise : l'écart est souvent en faveur du réseau, sans que vous perdiez pour autant votre droit de choisir.
Chiffrez en quelques minutes l'écart entre votre contrat actuel et les offres du marché, à garanties équivalentes, franchise bris de glace incluse.
Zéro malus, mais pas zéro conséquence
Un bris de glace ne fait pas monter votre coefficient de réduction-majoration : l'annexe à l'article A121-1 du code des assurances prévoit qu'un sinistre mettant en jeu la seule garantie vol, incendie ou bris de glace n'entraîne pas l'application de la majoration et n'empêche pas la réduction annuelle du coefficient. Votre bonus continue donc de progresser normalement l'année où vous cassez un pare-brise. C'est la réponse à la crainte la plus répandue sur le sujet, et elle est écrite noir sur blanc dans le texte réglementaire.
La conséquence se situe ailleurs, au renouvellement. La plupart des assureurs tolèrent un à deux bris de glace par année d'assurance ; au-delà, sans toucher au bonus-malus, ils peuvent majorer la franchise spécifique à cette garantie, augmenter la cotisation, voire résilier. L'article R113-10 du code des assurances encadre cette dernière hypothèse : la résiliation après sinistre n'est possible que si la police la prévoit expressément, et elle ne prend effet qu'à l'expiration d'un délai d'un mois à compter de sa notification à l'assuré. Le même article ajoute une protection utile : l'assureur qui, plus d'un mois après avoir eu connaissance du sinistre, encaisse une cotisation portant sur une période postérieure, ne peut plus invoquer ce sinistre pour résilier.
Se retrouver résilié pour sinistralité complique sérieusement la recherche d'un nouveau contrat, avec des surprimes qui n'ont plus grand-chose à voir avec le prix d'un pare-brise. Si vous êtes déjà dans cette situation, notre guide sur l'assurance auto après résiliation détaille la procédure devant le Bureau central de tarification. Et pour situer votre franchise dans l'ensemble de votre contrat, voyez notre guide sur la franchise d'assurance auto.
Combien vaut l'option, et à quel moment la renégocier
Ajouter le bris de glace à une formule au tiers coûte quelques dizaines d'euros par an, à comparer aux 744 € de coût moyen d'un sinistre relevés par France Assureurs sur l'exercice 2025 : le calcul penche vite en faveur de l'option dès que le véhicule est équipé d'un pare-brise à capteurs. Le raisonnement n'est pas le même sur une citadine de quinze ans dont le pare-brise se remplace pour 200 €, et sur un SUV récent où la même opération dépasse 1 000 € calibrage compris.
| Profil de véhicule | Coût d'un remplacement | L'option bris de glace se justifie-t-elle ? |
|---|---|---|
| Citadine de plus de 10 ans, sans capteur | 150 à 300 € | Marginalement : l'option se rentabilise sur plusieurs années |
| Compacte récente avec caméra de maintien de voie | 500 à 800 € | Oui, un seul sinistre couvre plusieurs années de cotisation |
| SUV ou berline avec pare-brise chauffant et ADAS | 800 à 1 500 € | Oui, et vérifiez que le calibrage est expressément pris en charge |
| Véhicule en LOA ou LLD | Selon le modèle | Le contrat de financement impose en général le tous risques |
Estimations septembre 2026. Le seuil de bascule dépend surtout de la présence de capteurs derrière le pare-brise, pas de l'âge du véhicule.
Le calendrier ne vous contraint pas. Si votre contrat auto a plus d'un an, la loi Hamon vous autorise à le résilier à tout moment, sans frais ni motif, avec effet un mois après la demande — et c'est le nouvel assureur qui se charge des formalités. Autrement dit, vous n'avez pas à attendre l'échéance pour corriger une garantie bris de glace trop étroite ou une franchise trop lourde. Les propriétaires de deux-roues sont concernés par une logique voisine sur leur propre vitrage : voyez notre page assurance moto.
Comparaison gratuite et sans engagement des contrats auto adaptés à votre véhicule, avec le détail du périmètre bris de glace et du montant de la franchise.
Questions fréquentes
Un bris de glace fait-il perdre le bonus ?
Non. L'annexe à l'article A121-1 du code des assurances prévoit qu'un sinistre mettant en jeu la seule garantie bris de glace n'entraîne pas l'application de la majoration et n'empêche pas la réduction annuelle du coefficient. Votre bonus continue donc de progresser normalement l'année du sinistre. En revanche, l'accumulation de plusieurs bris de glace sur une même année d'assurance peut conduire l'assureur à majorer la franchise, augmenter la cotisation ou résilier le contrat au renouvellement.
Faut-il réparer l'impact ou remplacer le pare-brise ?
La réparation par injection de résine est possible tant que l'impact reste plus petit qu'une pièce de deux euros et se situe hors du champ de vision direct du conducteur. Elle coûte 80 à 120 € et la plupart des assureurs y renoncent à la franchise, car elle leur revient bien moins cher qu'un remplacement. Passé ce stade, ou dès qu'une fissure part de l'éclat, seul le remplacement complet est envisageable, avec une franchise généralement comprise entre 80 et 180 €.
L'assureur peut-il imposer son réparateur pour un pare-brise ?
Non. L'article L211-5-1 du code des assurances, créé par la loi Hamon du 17 mars 2014 et applicable depuis le 1er janvier 2015, impose à tout contrat auto de mentionner le droit de l'assuré de choisir librement son réparateur. L'assureur peut toutefois inciter à passer par son réseau agréé en offrant ou réduisant la franchise, et l'indemnisation reste plafonnée par les conditions du contrat et le caractère justifié du montant facturé.
Le recalibrage des caméras est-il pris en charge par l'assurance ?
Oui dans la très grande majorité des contrats, car le recalibrage est indissociable du remplacement d'un pare-brise équipé de caméras : sans lui, le freinage d'urgence automatique et le maintien dans la voie ne fonctionnent plus correctement. Il fait donc partie de la réparation au même titre que la pose. Comptez 100 à 400 € selon la marque et le type de calibrage, statique en atelier ou dynamique sur route. Vérifiez néanmoins que vos conditions particulières le mentionnent explicitement.
Comparer assurance auto près de chez vous
Comparez assurance auto et économisez, département par département :
Comparez vos contrats et abonnements en quelques minutes — gratuit et sans engagement.