Voiture inondée 2026 : 380 € de franchise, 0 € au tiers
Une voiture emportée ou noyée par une crue n'est indemnisée que si le contrat couvre les dommages au véhicule : au tiers simple, l'assureur ne verse rien, et 32 % des conducteurs français sont dans ce cas selon le baromètre auto-moto LeLynx.fr 2026. Quand la garantie joue, il reste 380 € de franchise légale par véhicule, montant fixé par l'État à l'article D.125-5-4 du Code des assurances. Entre une formule au tiers à 526 € par an et une tous risques à 784 €, l'écart annuel est de 258 € : la question, après l'épisode méditerranéen de fin septembre 2026, n'est plus théorique.
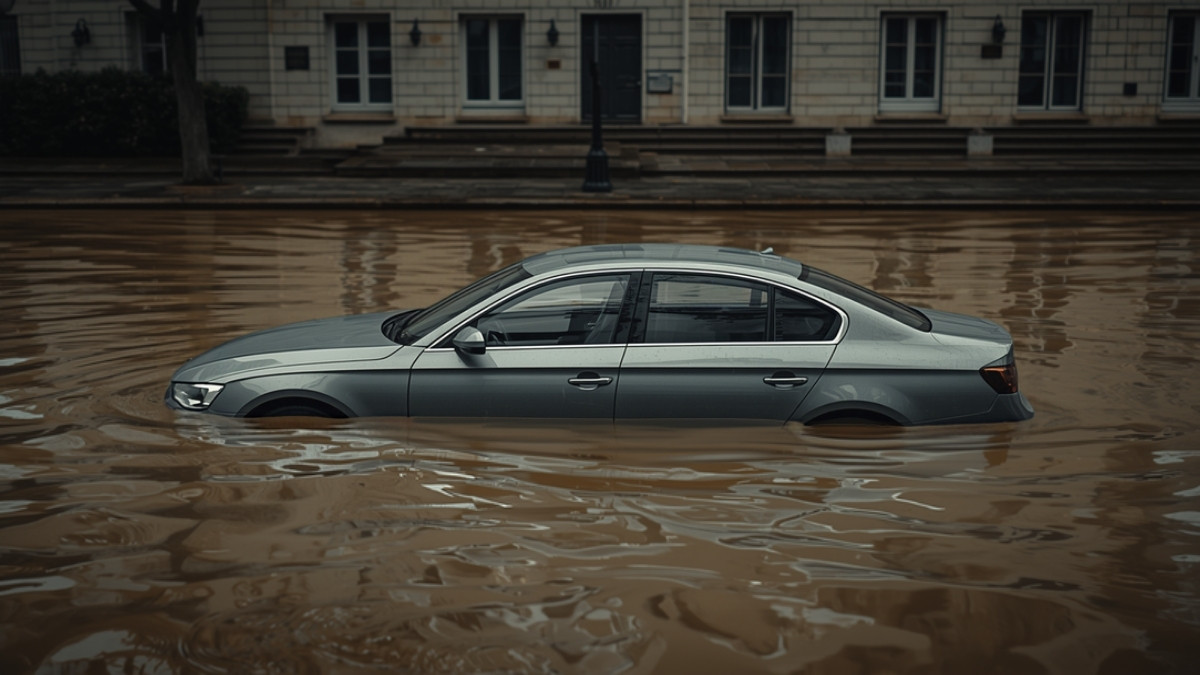
- La garantie catastrophes naturelles n'existe que dans les contrats couvrant les dommages du véhicule : vol-incendie ou tous risques. Au tiers simple, l'indemnisation est nulle.
- Franchise légale : 380 € par véhicule endommagé (article D.125-5-4 du Code des assurances). Elle ne se rachète pas, et la franchise contractuelle s'applique si elle est supérieure.
- Délai de déclaration : 30 jours après la publication de l'arrêté au Journal officiel — et non 10 jours, comme l'écrivent encore beaucoup de pages d'assureurs (service-public.gouv.fr).
- Indemnisation : provision sous 2 mois après remise de l'état estimatif, solde sous 3 mois. Sans arrêté catnat, le délai tombe à 5 jours et la garantie tempête ne couvre pas l'eau.
Au tiers simple, l'assurance ne verse pas un euro
La garantie catastrophes naturelles ne s'active que si votre contrat auto couvre déjà les dommages subis par votre propre véhicule : en pratique, une formule vol-incendie ou une tous risques. L'article L125-1 du Code des assurances adosse cette garantie aux contrats d'assurance de dommages aux biens, et la Caisse centrale de réassurance (CCR) le confirme par la mécanique de financement : pour l'automobile, la surprime catastrophes naturelles est assise sur les primes vol et incendie. Pas de garantie vol-incendie, pas de surprime — donc rien à réclamer.
Ce n'est pas un détail de contrat, c'est une tendance de marché. Le baromètre auto-moto LeLynx.fr 2026 mesure la part des formules au tiers à 32 %, contre 28 % un an plus tôt : quatre points gagnés en douze mois, pris sur la couverture dommages, au moment précis où les épisodes méditerranéens s'enchaînent. Météo-France a placé l'Hérault et le Gard en vigilance rouge pluie-inondation le 30 septembre 2026 pour un épisode qualifié d'exceptionnel, avant de nouvelles inondations dans l'Aude et l'Hérault le 3 octobre.
| Formule souscrite | Prime annuelle moyenne 2026 | Voiture inondée : ce que vous touchez |
|---|---|---|
| Tiers simple (responsabilité civile) | 526 € | 0 € : aucun dommage à votre véhicule n'est couvert |
| Tiers + vol et incendie | Entre les deux | Garantie catnat acquise, 380 € de franchise |
| Tous risques | 784 € | Garantie catnat acquise, 380 € de franchise |
Primes moyennes relevées par le baromètre auto-moto LeLynx.fr 2026 (moyenne nationale tous profils : 633 €/an). La formule intermédiaire n'est pas isolée dans le baromètre : son tarif se situe entre les deux autres.
Comparez les formules à garanties équivalentes et vérifiez la présence d'une couverture dommages avant le prochain épisode.
380 € restent à votre charge, et ils ne se rachètent pas
La franchise est de 380 € par véhicule endommagé. Le montant figure à l'article D.125-5-4 du Code des assurances, consultable sur Légifrance : il est fixé par l'État, pas par votre assureur, et aucune option de rachat de franchise ne permet de l'effacer. Une seule nuance, prévue par le même texte : si votre contrat prévoit une franchise dommages supérieure à 380 €, c'est la vôtre qui s'applique.
Les franchises se cumulent par bien et par événement. Un même orage qui noie la voiture dans la rue et le garage de la maison déclenche 380 € sur le véhicule et 380 € sur l'habitation, ces derniers relevant de l'article D.125-5-3 — 1 520 € s'il s'agit d'un mouvement de terrain lié à la sécheresse. Notre page assurance habitation permet de vérifier le second volet.
C'est tout l'intérêt de refaire le calcul chaque année plutôt qu'une fois pour toutes : la cote baisse, la prime non. Notre guide sur le choix entre tiers et tous risques détaille le seuil de bascule, et celui sur la franchise auto explique ce qui reste négociable — tout, sauf les 380 € catnat.
30 jours pour déclarer, et non 10
Vous disposez de 30 jours à compter de la publication de l'arrêté interministériel au Journal officiel pour déclarer le sinistre. Le délai, longtemps fixé à 10 jours, a été allongé par la loi du 28 décembre 2021 ; service-public.gouv.fr l'indique dans sa fiche sur l'indemnisation des catastrophes naturelles. Beaucoup de pages d'assureurs et de comparateurs affichent encore l'ancien chiffre : ne vous y fiez pas pour calculer votre échéance.
- Photographier l'eau à son niveau le plus haut : trace sur les portières, moquette, tableau de bord, plaque d'immatriculation visible. Ces clichés valent preuve de la hauteur d'immersion.
- Ne pas démarrer un moteur qui a pris l'eau. Un seul démarrage transforme un dégât réparable en moteur hydrolocké, et l'expert le voit.
- Déclarer sans attendre l'arrêté. Les 30 jours sont une limite, pas une date de départ : rien n'interdit de déclarer le lendemain du sinistre.
- Vérifier la parution de l'arrêté pour sa commune au Journal officiel ; la préfecture du département la relaie systématiquement.
- Remettre un état estimatif des dommages : c'est lui qui fait courir le délai de provision. Conserver factures d'entretien et dernier contrôle technique.
Ensuite, les délais se retournent contre l'assureur. Deux mois pour verser une provision, à compter de la remise de l'état estimatif ou de la publication de l'arrêté si elle est postérieure ; trois mois pour l'indemnisation totale, toujours selon service-public.gouv.fr. Passé ces bornes, c'est lui qui est en défaut.
Sans arrêté de catastrophe naturelle, le calendrier change du tout au tout : le délai de déclaration retombe à 5 jours ouvrés, et c'est la garantie tempête, grêle et neige du contrat qui prend le relais — une garantie qui vise le vent et les projectiles, pas la montée des eaux. Le même raisonnement s'applique aux dégâts sur la maison, détaillé dans notre guide tempête : qui paie l'arbre tombé sur votre toit.
Comparaison gratuite et sans engagement : mesurez l'écart réel entre votre contrat actuel et les offres du marché, franchises détaillées.
Une voiture noyée est rarement réparée
Dès que l'eau a dépassé le plancher de l'habitacle, l'expert raisonne en valeur de remplacement, pas en réparation. Calculateurs, faisceaux électriques, airbags, boîte automatique : le devis dépasse la cote avant même le démontage. Le véhicule est alors classé économiquement irréparable (VEI), et vous êtes indemnisé sur sa valeur à dire d'expert, diminuée des 380 €.
- Vous gardez la main : la procédure VEI ouvre un délai de 30 jours pour accepter ou refuser la proposition et demander une contre-expertise, comme l'explique notre guide voiture déclarée épave.
- Véhicule électrique : une batterie de traction immergée en eau salée ou boueuse condamne presque toujours le véhicule, et pèse l'essentiel de sa valeur — un point développé dans notre guide sur l'assurance des voitures électriques.
- Certains contrats prévoient une indemnisation en valeur à neuf les 12 à 24 premiers mois : c'est une clause à vérifier avant le sinistre, jamais après.
- Le véhicule de remplacement dépend d'une garantie assistance distincte : elle ne se déclenche pas automatiquement avec la garantie catnat.
Le nettoyage, le gardiennage, le contrôle technique de remise en circulation et l'enlèvement de l'épave entrent dans les frais indemnisables quand la garantie joue. Au tiers simple, ils restent intégralement à votre charge : c'est souvent la mauvaise surprise la plus coûteuse après l'indemnisation manquante.
5,2 milliards en 2025 : la facture revient sur la prime
Les sinistres climatiques ont coûté 5,2 milliards d'euros aux assureurs français en 2025, contre 3,9 milliards en 2024, soit un tiers de plus en un an. Le chiffre a été publié par France Assureurs le 25 mars 2026, la fédération désignant la grêle comme premier moteur de la hausse. Un seul épisode, celui du 3 mai 2025 en Île-de-France, a représenté 334 millions d'euros de dommages assurés.
Cette facture a déjà été répercutée une fois, et pas par les assureurs. Au 1er janvier 2025, l'État a relevé la surprime catastrophes naturelles prélevée sur chaque contrat : de 12 % à 20 % des primes dommages aux biens, et de 6 % à 9 % des primes vol et incendie pour les véhicules terrestres à moteur, selon la CCR. Appliqué à une composante vol-incendie de l'ordre de 150 €, le financement de la garantie catnat d'une voiture représente donc une quinzaine d'euros par an — à comparer aux 6 420 € de l'exemple ci-dessus.
| Surprime catastrophes naturelles | Avant 2025 | Depuis le 1er janvier 2025 |
|---|---|---|
| Contrats dommages aux biens (habitation) | 12 % de la prime | 20 % de la prime |
| Véhicules terrestres à moteur | 6 % des primes vol et incendie | 9 % des primes vol et incendie |
| Franchise légale véhicule | 380 € par véhicule | 380 € par véhicule (inchangée) |
Taux publiés par la Caisse centrale de réassurance (CCR), applicables aux contrats conclus ou reconduits depuis le 1er janvier 2025. Franchise : article D.125-5-4 du Code des assurances.
Quelques minutes suffisent pour obtenir des devis à garanties comparables et décider en connaissance de cause.
Le calcul à faire ce mois-ci, pas en janvier
258 € par an séparent la formule au tiers de la tous risques selon le baromètre LeLynx.fr 2026, et l'écart entre deux assureurs sur une même tous risques dépasse fréquemment ce montant. Autrement dit : passer d'une couverture sans dommages à une couverture complète ne coûte pas forcément plus cher, à condition de changer d'assureur en même temps.
Rien n'oblige à attendre l'échéance. Dès que le contrat a dépassé un an, l'article L113-15-2 du Code des assurances — la loi Hamon — autorise une résiliation n'importe quel jour, sans motif ni frais, le nouvel assureur se chargeant des formalités auprès de l'ancien. Notre guide sur la résiliation en loi Hamon détaille la procédure, et la page assurance auto permet de confronter votre prime actuelle au marché, garanties en main.
Comparez le prix d'une formule avec garantie dommages pour votre véhicule et votre profil, sans engagement.
Questions fréquentes
Une voiture inondée est-elle couverte par une assurance au tiers ?
Non. La garantie catastrophes naturelles ne s'applique qu'aux contrats couvrant les dommages subis par votre propre véhicule, c'est-à-dire une formule vol-incendie ou une tous risques. Avec un tiers simple, qui ne couvre que les dommages causés à autrui, l'indemnisation est de 0 €, y compris pour l'enlèvement de l'épave et le nettoyage. Selon le baromètre LeLynx.fr 2026, 32 % des conducteurs français sont assurés dans cette formule.
Quelle est la franchise en cas de catastrophe naturelle pour une voiture ?
Elle est de 380 € par véhicule endommagé, montant fixé par l'article D.125-5-4 du Code des assurances. Cette franchise est imposée par l'État : aucun rachat de franchise ne permet de la supprimer, et elle s'applique quelle que soit la compagnie. Seule exception prévue par le texte : si votre contrat prévoit une franchise dommages supérieure à 380 €, c'est celle-ci qui s'applique. La franchise habitation de 380 € se cumule si la maison est également touchée.
Combien de temps ai-je pour déclarer ma voiture inondée à l'assurance ?
Trente jours à compter de la publication de l'arrêté interministériel de catastrophe naturelle au Journal officiel, délai allongé par la loi du 28 décembre 2021 et confirmé par service-public.gouv.fr. Vous pouvez déclarer avant la parution de l'arrêté, et c'est même conseillé. En l'absence d'arrêté, le sinistre relève des garanties classiques du contrat et doit être déclaré sous 5 jours ouvrés.
Que se passe-t-il si ma commune n'est pas reconnue en catastrophe naturelle ?
La garantie catnat ne peut pas jouer : elle suppose un arrêté interministériel. La garantie tempête, grêle et neige ne la remplace pas, car elle vise les dommages causés par le vent et les projectiles, pas la montée des eaux. Seule une garantie dommages tous accidents ou une clause spécifique de type forces de la nature peut alors couvrir le véhicule. Vérifiez l'intitulé exact de vos garanties dans les conditions particulières avant de renoncer.
Comparer assurance auto près de chez vous
Comparez assurance auto et économisez, département par département :
Comparez vos contrats et abonnements en quelques minutes — gratuit et sans engagement.